 پخش زنده اخبار

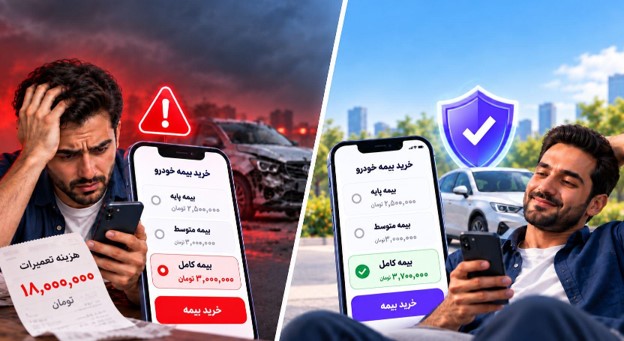
گاهی اندکی صرفهجویی هنگام خرید بیمه خودرو، میتواند بعد از یک تصادف به دهها میلیون تومان هزینه اضافی تبدیل شود! تصور کنید برای پرداخت حق بیمه کمتر، حداقل تعهد مالی بیمه شخص ثالث را انتخاب کردهاید، اما خسارت خودروی مقابل از سقف پوشش بیمهنامه بیشتر شده است. حالا باید بخشی از خسارت را از جیب خودتان پرداخت کنید. این تنها یکی از اشتباهات پرهزینه هنگام خرید بیمه خودرو است؛ انتخابنکردن پوششهای ضروری یا بیتوجهی به ارزش واقعی خودرو نیز میتواند پیامد مشابهی داشته باشد. چطور میتوان بدون پرداخت هزینه غیرضروری، بیمهای انتخاب کرد که هنگام تصادف واقعاً به کارمان بیاید؟
در ادامه، تفاوت بیمه شخص ثالث، بدنه و موتورسیکلت، پوششها، عوامل مؤثر بر قیمت و روشهای خرید نقدی و اقساطی آنها را بررسی میکنیم.
تفاوت بیمه شخص ثالث، بدنه و موتورسیکلت چیست؟
هرکدام از بیمههای مرتبط با وسایل نقلیه برای جبران نوع مشخصی از خسارت طراحی شدهاند. شناخت کاربرد آنها اولین قدم برای انتخاب پوشش مناسب است.
|
ویژگی |
بیمه شخص ثالث |
بیمه بدنه |
|
نوع بیمه |
اجباری براساس قانون |
اختیاری برای جبران خسارت خودروی شخصی |
|
پوشش مالی |
جبران خسارت مالی وارد به خودرو یا اموال دیگران |
جبران خسارت مالی وارد به خودروی بیمهشده (مثلاً در تصادف، واژگونی، سرقت) |
|
پوشش جانی |
جبران خسارت جانی وارد به اشخاص ثالث (مانند نقص عضو، فوت، هزینههای درمان) |
ندارد – پوشش جانی مخصوص بیمه شخص ثالث است |
|
مخاطب پوشش |
اشخاص ثالث (افراد زیاندیده خارج از خودرو) |
مالک خودرو و خودرو بیمهشده |
بیمه شخص ثالث؛ پوشش اجباری با سقف تعهدات مشخص
براساس قانون بیمه شخص ثالث داشتن این بیمهنامه برای تمام خودروها اجباری است. بیمه ثالث خسارتهای مالی و جانی واردشده به اشخاص ثالث را در حوادث رانندگی جبران میکند. این بیمه همچنین پوشش حوادث راننده مقصر را دارد، اما خسارت واردشده به خودروی راننده مقصر را پرداخت نمیکند.
پوششهای بیمه شخص ثالث:
● خسارتهای مالی واردشده به خودرو و اموال دیگران
● هزینههای درمان، نقص عضو و فوت اشخاص ثالث
● خسارتهای بدنی راننده مقصر از محل پوشش حوادث راننده
عوامل مؤثر بر قیمت:
● نوع و کاربری خودرو
● تعداد سیلندر و مشخصات خودرو
● میزان تخفیف عدم خسارت
● سقف تعهد مالی انتخابی
● جریمه دیرکرد بیمهنامه، در صورت وجود
مدارک موردنیاز برای خرید:
● کارت خودرو یا برگ سبز
● کارت ملی مالک
● اطلاعات گواهینامه رانندگی، در صورت درخواست
● اطلاعات بیمهنامه قبلی، در صورت وجود
نکته مهم: سقف تعهد مالی بیمه شخص ثالث محدود است. اگر خسارت از این سقف بیشتر شود، راننده مقصر ممکن است مجبور به پرداخت مابهالتفاوت شود. بنابراین، انتخاب سقف تعهد مالی بالاتر میتواند احتمال پرداخت هزینههای سنگین پس از تصادف را کاهش دهد.
بیمه بدنه؛ راهی برای جبران خسارت خودروی مقصر
بیمه بدنه اختیاری است و خسارتهای واردشده به خودروی بیمهشده را مطابق شرایط بیمهنامه جبران میکند. با توجه به افزایش قیمت خودرو و هزینه تعمیر قطعات، این بیمه میتواند از تحمیل هزینههای سنگین ناشی از تصادف، سرقت و برخی حوادث دیگر جلوگیری کند.
پوششهای بیمه بدنه:
● تصادف، برخورد با اجسام و واژگونی
● آتشسوزی، صاعقه و انفجار
● سرقت کلی خودرو
● سرقت قطعات، بلایای طبیعی و شکست شیشه در صورت خرید پوشش اضافی
عوامل مؤثر بر قیمت:
● ارزش روز خودرو
● مدل و سال ساخت
● نوع و تعداد پوششهای اضافی
● سابقه عدم خسارت
● تخفیفهای قابل اعمال شرکت بیمه
مدارک موردنیاز برای خرید:
● کارت خودرو یا برگ سبز
● کارت ملی مالک
● تصاویر خودرو یا انجام بازدید کارشناسی
● اطلاعات بیمهنامه قبلی، در صورت وجود
نکته مهم: ارزش خودرو هنگام خرید بیمه بدنه باید بهدرستی اعلام شود. اگر خودرو کمتر از ارزش واقعی بیمه شده باشد، ممکن است مبلغ خسارت پرداختی کاهش پیدا کند. همچنین فرانشیز، استثنائات و پوششهای انتخابی بر میزان خسارت دریافتی تأثیر دارند.
بیمه موتورسیکلت؛ پوششی ضروری برای راکبان
بیمه شخص ثالث موتورسیکلت نیز مانند خودرو اجباری است و خسارتهای مالی و جانی واردشده به اشخاص ثالث را در حوادث رانندگی پوشش میدهد. نداشتن این بیمه علاوه بر ایجاد مسئولیت مالی سنگین در زمان تصادف، باعث تعلق جریمه دیرکرد نیز میشود.
پوششهای بیمه موتورسیکلت:
● خسارتهای مالی واردشده به اموال اشخاص ثالث
● هزینههای درمان و خسارتهای جانی اشخاص ثالث
● خسارت بدنی راننده مقصر از محل پوشش حوادث راننده
عوامل مؤثر بر قیمت:
● نوع موتورسیکلت و تعداد سیلندر
● سال ساخت و کاربری موتورسیکلت
● میزان تخفیف عدم خسارت
● سقف تعهد مالی انتخابی
● جریمه دیرکرد، در صورت وجود
مدارک موردنیاز برای خرید:
● کارت موتورسیکلت یا برگ سبز
● کارت ملی مالک
● اطلاعات گواهینامه راکب، در صورت درخواست
● اطلاعات بیمهنامه قبلی، در صورت وجود
بیمه شخص ثالث موتورسیکلت، خسارت واردشده به خود موتورسیکلت مقصر را جبران نمیکند. همچنین خرید بیمهنامه جدید، جریمه دیرکرد دورههای بدون بیمه را بهصورت خودکار حذف نمیکند؛ مگر اینکه طرح بخشودگی معتبر در زمان خرید فعال باشد.
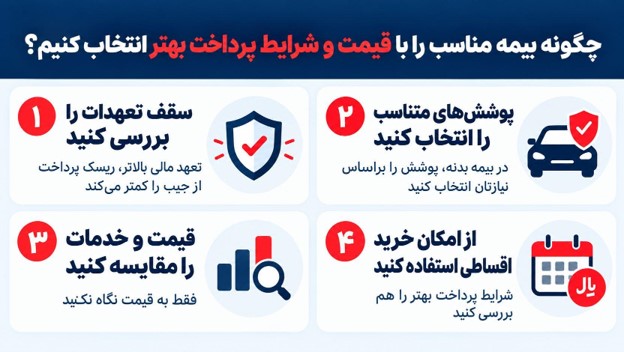
چگونه بیمه مناسب را با قیمت و شرایط پرداخت بهتر انتخاب کنیم؟
برای خرید بیمه مناسب، فقط نباید به ارزانترین قیمت توجه کرد. سقف تعهدات، پوششهای بیمهنامه، شرایط پرداخت خسارت و امکان خرید اقساطی از عواملی هستند که باید پیش از انتخاب بررسی شوند.
برای خرید آگاهانهتر، این چهار نکته را در نظر بگیرید:
۱. سقف تعهدات را بررسی کنید. در بیمه شخص ثالث، انتخاب سقف تعهد مالی بالاتر میتواند احتمال پرداخت خسارت از جیب راننده را کاهش دهد.
۲. پوششهای متناسب با نیازتان را انتخاب کنید. هنگام خرید بیمه بدنه، ارزش واقعی خودرو و پوششهای اضافی موردنیاز را در نظر بگیرید تا برای پوششهای غیرضروری هزینه نکنید.
۳. قیمت و خدمات شرکتهای بیمه را مقایسه کنید. علاوه بر مبلغ حق بیمه، فرانشیز، استثنائات، سقف پوششها و کیفیت خدمات پرداخت خسارت را بررسی کنید.
۴. از امکان خرید اقساطی استفاده کنید. برای خرید بیمه لازم نیست همیشه کل مبلغ را یکجا پرداخت کنید. بیمهداتکام امکان خرید اقساطی بیمه شخص ثالث خودرو، بیمه بدنه و بیمه موتورسیکلت را فراهم کرده است. به این ترتیب، میتوانید هزینه بیمه را متناسب با شرایط طرح انتخابی در چند قسط پرداخت کنید.
برای مقایسه آسانتر، میتوانید به بیمه وسایل نقلیه در بیمهداتکام مراجعه کنید. در این صفحه امکان دسترسی به بیمه شخص ثالث خودرو، بیمه بدنه و بیمه موتورسیکلت فراهم شده است. همچنین میتوانید گزینههای شرکتهای مختلف را بررسی کرده و متناسب با نوع وسیله نقلیه خود وارد فرایند استعلام و خرید شوید.
مزیت خرید از بیمهداتکام امکان مقایسه خدمات بیش از ۲۵ شرکت بیمه، دسترسی به طرحهای پرداخت اقساطی و پشتیبانی ۲۴ ساعته است. به این ترتیب، میتوانید بدون محدودکردن انتخاب خود به یک شرکت بیمه، پوشش مناسب را با شرایط پرداخت دلخواه تهیه کنید.
بیمهداتکام امکان مقایسه خدمات بیش از ۲۵ شرکت بیمه، مشاوره تخصصی ۲۴ ساعته و خرید اقساطی را نیز معرفی کرده است. شرایط دقیق اقساط و تخفیفها ممکن است براساس نوع بیمه و طرح انتخابی متفاوت باشد.
چطور از اشتباهات پرهزینه هنگام خرید بیمه خودرو جلوگیری کنیم؟
خرید ارزانترین بیمهنامه همیشه به معنای صرفهجویی نیست. تصور کنید برای پرداخت حق بیمه کمتر، حداقل سقف تعهد مالی شخص ثالث را انتخاب کردهاید؛ اما پس از تصادف، خسارت خودروی مقابل از تعهد بیمهنامه شما بیشتر میشود. در چنین شرایطی، ممکن است مجبور شوید مبلغ قابلتوجهی را از جیب پرداخت کنید.
این موضوع درباره بیمه بدنه هم صدق میکند. اگر ارزش خودرو را کمتر از قیمت واقعی اعلام کنید یا پوششهای ضروری را نخرید، ممکن است هنگام دریافت خسارت با هزینههایی مواجه شوید که انتظارشان را نداشتید.
برای جلوگیری از این اشتباهات، قبل از خرید سه موضوع را بررسی کنید: پوششهای موردنیاز، سقف تعهدات و شرایط پرداخت خسارت. سپس قیمت شرکتهای مختلف را مقایسه کنید و در صورت نیاز، از امکان خرید اقساطی استفاده کنید. به این ترتیب، بدون فشار پرداخت یکجای حق بیمه، میتوانید پوشش مناسبتری انتخاب کنید و احتمال تحمیل هزینههای سنگین در زمان تصادف را کاهش دهید.